Assurance voyage Chine : faut-il vraiment en prendre une ?
Assurance voyage Chine : jamais obligatoire mais exigée par les hôpitaux, ce que couvre vraiment votre carte bancaire et le coût réel des soins sur place.
Dans cet article
Certains liens de cette page peuvent être rémunérés. Un achat effectué via l'un d'eux peut nous rapporter une commission, sans surcoût pour vous.
Je suis parti en Chine avec ma Visa Premier et rien d'autre. Sans vérifier ce qu'elle couvrait, ni jusqu'à quand, ni dans quelles conditions. Tout s'est bien passé, mais en regardant les chiffres après coup, j'ai compris que je n'avais aucune idée de ce dans quoi je m'engageais.
Voici ce que j'aurais dû savoir avant de partir : ce que l'assurance de votre carte couvre réellement, ce que coûtent les soins sur place, et le détail qui rend la carte insuffisante dans le seul cas où ça compte vraiment.
Obligatoire ? Non. Indispensable ? Oui
La question est mal posée partout, y compris sur cette page jusqu'à récemment. Voici la réponse exacte.
Aucune obligation, dans aucun cas
Ni pour entrer sans visa pour trente jours, ni pour obtenir un visa L. L'attestation d'assurance ne figure pas parmi les pièces exigées par le centre de visas : passeport, formulaire, photo, réservation d'hôtel ou invitation, billet aller-retour, justificatifs financiers. Personne ne vous la réclamera à la frontière non plus.
Sauf que l'hôpital, lui, la réclamera
C'est là que la question change de nature. France Diplomatie écrit qu'il est impératif de disposer d'un contrat d'assistance couvrant les frais médicaux, y compris pour Hong Kong et Macao, et va plus loin : « faute de pouvoir justifier d'une couverture sociale, le voyageur s'expose au risque de ne pas avoir accès aux soins, y compris en cas d'urgence vitale ».
Autrement dit, l'assurance ne conditionne pas votre entrée sur le territoire, elle conditionne votre prise en charge. Les hôpitaux chinois demandent une garantie de paiement ou un dépôt avant de traiter, et le consulat le rappelle : ces frais ne seront en aucun cas avancés par l'ambassade.
Ce que ça change concrètement
Personne ne vous obligera à souscrire. Mais arriver sans preuve de couverture, c'est accepter que la réponse à une urgence dépende de votre capacité à avancer plusieurs milliers d'euros sur-le-champ.
Ce que coûtent vraiment les soins en Chine
| Prestation | Coût |
|---|---|
| Consultation, hôpital public | 15-300 ¥ (2-38 €) |
| Consultation, hôpital international privé | 800-1 500 ¥ (100-200 €) |
| Passage aux urgences | 3 000-8 000 ¥ (400-1 100 €) |
| Appendicite opérée, 2 nuits en chambre privée | 80 000-150 000 ¥ (10 000-20 000 €) |
| Rapatriement sanitaire vers la France | souvent > 50 000 € |
En pharmacie et en consultation
C'est le cas le plus fréquent, et le moins inquiétant. Les pharmacies sont partout et les prix dérisoires. J'ai eu besoin d'antidouleurs sur place : réglé en cinq minutes.
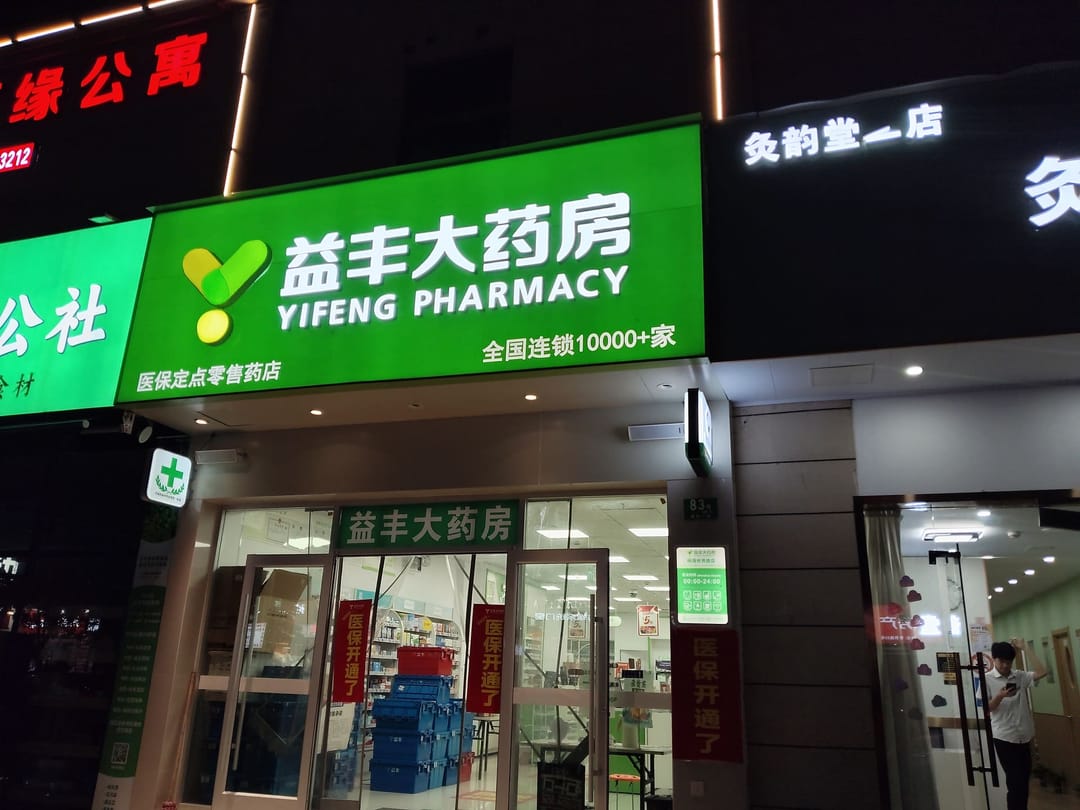
Détail rassurant que j'ai découvert à cette occasion : les pharmaciens ont l'habitude des étrangers et sortent spontanément leur téléphone pour traduire, sans qu'on ait à le demander. Montrer la boîte de son médicament habituel ou le nom de la molécule suffit généralement.
Une consultation en hôpital public reste dans le même ordre de grandeur qu'une pharmacie française. Le tarif change complètement dès qu'on passe par un hôpital international privé, ceux dotés d'un service anglophone : comptez 100 à 200 € la consultation généraliste.
Aux urgences et à l'hôpital
C'est là que l'échelle bascule. Un passage aux urgences démarre à 400 € et peut atteindre 1 100 €. Une intervention courante comme une appendicite, avec deux nuits d'hospitalisation en chambre privée, se situe entre 10 000 et 20 000 €.
Les hôpitaux chinois urbains sont modernes et réputés efficaces. Le problème n'est pas la qualité des soins, c'est la facture et surtout la façon dont elle se règle.
Le rapatriement, le vrai risque
Un vol médicalisé entre la Chine et la France dépasse fréquemment 50 000 €, et la note peut franchir les 100 000 $ selon l'état du patient. C'est le seul scénario capable de transformer un accident de voyage en catastrophe financière durable.
C'est aussi celui pour lequel la mention « aux frais réels » compte davantage qu'un plafond affiché, aussi élevé soit-il.
Le piège que personne ne mentionne
Voilà le point qui m'a fait changer d'avis, et il n'apparaît quasiment nulle part dans les comparatifs.
Le dépôt à l'admission
Les hôpitaux chinois demandent un dépôt à l'admission, ou une attestation de prise en charge, avant d'engager les soins. En urgence vitale, ils stabilisent le patient, puis réclament très vite une garantie financière pour poursuivre.
Remboursement contre tiers payant
Or l'assurance d'une carte bancaire fonctionne au remboursement : vous avancez, vous envoyez le dossier, vous êtes remboursé des semaines plus tard. Une assurance dédiée, elle, propose le tiers payant hospitalier : l'assureur se met en relation directe avec l'établissement et garantit le paiement.
Une différence pratique, pas comptable
Elle ne se lit pas dans les plafonds. Avec une carte, il faut être capable de sortir plusieurs milliers d'euros immédiatement, depuis un lit d'hôpital, à l'autre bout du monde.
| Carte bancaire | Assurance dédiée | |
|---|---|---|
| Coût | Incluse dans la cotisation | 22 à 28 € la semaine |
| Paiement à l'hôpital | Vous avancez, remboursé ensuite | Tiers payant, l'assureur garantit |
| Durée couverte | 90 jours par voyage en général | La durée souscrite |
| Rapatriement | Plafonné | Aux frais réels selon les contrats |
| Condition | Voyage payé avec la carte | Aucune |
Ce que couvre vraiment votre carte bancaire
Les plafonds
Ils sont plus confortables qu'on ne le croit. Visa Premier, Visa Infinite et Mastercard Gold plafonnent les frais médicaux à l'étranger à 155 000 €, et la responsabilité civile à plus d'un million d'euros. Pour l'écrasante majorité des incidents, c'est largement suffisant.
Les limites que personne ne lit
Elles sont ailleurs, et elles sont quatre.
- La durée de couverture : Mastercard Gold protège 90 jours par voyage, Visa Premier jusqu'à 180. Au-delà, vous n'êtes plus assuré du tout.
- Le déclenchement : les garanties ne s'activent que si vous avez payé tout ou partie du voyage avec la carte concernée. Un billet réglé avec une autre carte, et la couverture peut tomber.
- La franchise : 50 € restent à votre charge, quelle que soit la carte.
- Le rapatriement : il est inclus, mais les conditions de déclenchement relèvent du médecin de l'assisteur, pas de vous.
Le problème de l'avance de frais
C'est la limite structurelle, celle qu'aucun plafond ne compense. La carte rembourse ; elle ne paie pas à votre place. Sur un pays où l'hôpital exige un dépôt avant d'agir, c'est une différence de nature, pas de degré.
Quand la carte suffit, et quand elle ne suffit pas
Les cas où elle suffit
Soyons honnêtes : pour beaucoup de voyages, elle suffit. Un séjour de deux ou trois semaines, en bonne santé, sans activité à risque, avec la capacité d'avancer quelques milliers d'euros en cas de coup dur. C'est le cas de la majorité des premiers voyages en Chine, et c'était le mien.
Les cinq cas où elle ne suffit plus
Un séjour de plus de trois mois, la pratique d'activités à risque comme la randonnée en altitude ou les sports de montagne, un voyage avec des personnes âgées, une pathologie préexistante, ou simplement l'impossibilité d'avancer une grosse somme.
Quatre de ces cinq situations se savent avant de partir, ce qui rend la question facile à trancher. La cinquième, l'activité à risque, se découvre souvent sur place, parce qu'on ne prévoyait pas de monter cette passerelle-là.
Le critère qui tranche vraiment
Ce n'est ni la durée ni la destination, c'est la trésorerie. La question à se poser est simple : si un hôpital réclame huit mille euros de dépôt demain matin, puis-je les sortir et attendre trois mois le remboursement ? Une réponse négative rend le débat sans objet.
Combien coûte une assurance dédiée
Le prix réel
Une formule complète pour la Chine revient à 22 à 28 € par semaine pour un adulte d'une trentaine d'années, avec tiers payant hospitalier, rapatriement aux frais réels et plafond autour de 300 000 €.
Sur un séjour de deux semaines, cela fait 45 à 55 €. Rapporté au budget total d'un voyage en Chine, détaillé dans le budget d'un voyage de 15 jours, c'est marginal.
Les trois critères qui comptent
Dans l'ordre :
- Le tiers payant hospitalier, pour ne pas avoir à avancer.
- Le rapatriement aux frais réels, plutôt qu'un montant plafonné.
- La couverture des activités que vous comptez pratiquer, vérifiée dans les exclusions.
Le plafond, faux débat
Le plafond global est rarement le facteur discriminant : au-delà de 200 000 €, la différence est théorique.
Trois contrats confrontés à ces critères
Voici ce que trois assureurs couramment retenus par les voyageurs français annoncent sur leurs propres pages. Les chiffres viennent de chez eux, pas de comparateurs, et ils bougent : ce sont les conditions générales du contrat signé qui font foi, pas ce tableau.
| Frais médicaux | Avance de frais | Choix de l'hôpital | |
|---|---|---|---|
| Chapka, Cap Assistance 24/24 | 100 000 à 1 000 000 € selon la zone | prise en charge directe après accord | libre |
| Heymondo | jusqu'à 2 500 000 € | centre partenaire indiqué par leurs soins | orienté par eux |
| ACS, Globe Partner | 300 000 € par an | prise en charge directe des hospitalisations | libre, annoncé explicitement |
Ce que le tableau cache
Les trois cochent la case du tiers payant, et c'est pour cette raison qu'on les retrouve partout dans les comparatifs. Mais ils ne le font pas de la même façon, et la différence de mécanique compte davantage en Chine qu'en Espagne.
Chapka et ACS annoncent une prise en charge directe sans restriction d'établissement. Heymondo procède autrement : son engagement est de vous indiquer le centre médical le plus proche où vous n'aurez pas à avancer, ce qui suppose d'en avoir un à proximité.
Pourquoi ça change tout en Chine
À Pékin ou à Shanghai, la nuance est théorique : les hôpitaux internationaux existent et sont connus des assisteurs. À Zhangjiajie, à Datong ou dans le Yunnan rural, elle devient concrète, et personne ne peut garantir à l'avance qu'un réseau couvre la ville où l'on tombe malade.
C'est la question à poser avant de signer, et elle tient en une phrase : y a-t-il un établissement partenaire là où je vais, ou la prise en charge vaut-elle dans n'importe quel hôpital ? Un conseiller y répond en deux minutes. Aucun comparatif en ligne n'y répond.
Le plafond, une fois de plus, ne départage rien
Les écarts affichés sont spectaculaires, de 300 000 à 2 500 000 €. Ils ne veulent presque rien dire pour un séjour touristique de deux ou trois semaines. Une hospitalisation lourde suivie d'un rapatriement sanitaire depuis la Chine se chiffre en dizaines de milliers d'euros, et le plafond le plus bas des trois l'absorbe sans difficulté.
Regarder le plafond, c'est comparer ce qui est facile à comparer plutôt que ce qui décide.
Lequel choisir, alors
Le critère qui départage n'est aucun de ceux que les comparatifs mettent en avant. Pour un circuit entre grandes villes, les trois se valent et le prix tranche honnêtement.
Pour un itinéraire qui passe par des villes moyennes ou des parcs isolés, la liberté de choisir l'hôpital vaut davantage qu'un plafond deux fois supérieur. Elle décide de ce qui arrive le jour où il n'y a qu'un seul établissement à trente kilomètres, et où personne ne vous demandera s'il est partenaire.
Ce que personne ne dit assez fort : il faut appeler avant
La condition commune aux trois
Elle est écrite chez chacun d'eux, en petits caractères, et elle annule tout le reste quand on l'ignore : la prise en charge suppose d'avoir appelé l'assisteur et obtenu son accord avant d'engager les frais. Payer d'abord et envoyer la facture ensuite, c'est retomber dans le remboursement, avec l'avance de trésorerie que l'on croyait avoir évitée.
Ce que ça veut dire concrètement, à l'admission
Il faut sortir son téléphone au comptoir d'un hôpital chinois, appeler un numéro français, expliquer la situation à quelqu'un qui se trouve à sept heures de décalage, et obtenir un accord pendant qu'un employé attend un dépôt. C'est faisable, et c'est beaucoup moins évident que la brochure ne le laisse croire.
Deux choses aident, et elles se préparent avant de partir. Enregistrer le numéro d'assistance dans le téléphone et sur un papier, parce qu'un téléphone se perd ou se décharge. Et vérifier que l'appel passera : un numéro français depuis la Chine suppose un forfait qui le permet, ou une connexion suffisante pour appeler par internet, ce qui suppose elle-même un VPN dans certains cas.
Le seul cas où l'on paie d'abord sans regret
Une consultation à quelques dizaines d'euros ne mérite pas cette procédure. On règle, on garde la facture, on se fait rembourser au retour. La démarche d'appel se justifie à partir du moment où l'on parle d'hospitalisation, c'est-à-dire précisément là où les montants deviennent le problème.
Ce que je ferais différemment
L'erreur n'était pas le choix
Je ne vais pas prétendre avoir souscrit une assurance : je suis parti avec ma carte, et il ne s'est rien passé. Mais je n'avais pas vérifié mes garanties, et c'est ça, l'erreur. Partir avec sa carte en le sachant est une décision ; partir avec sa carte en l'ignorant est un pari.
Les trois lignes à lire dans son contrat de carte
Ouvrir les conditions générales et vérifier trois choses, dans cet ordre : la durée de séjour couverte, souvent quatre-vingt-dix jours, le déclenchement de la garantie qui dépend presque toujours du paiement du voyage avec la carte, et les exclusions d'activités.
Le deuxième point est celui qui piège le plus de monde. Un vol payé avec une autre carte, ou remboursé par un tiers, et la garantie ne s'active pas, quelle que soit la carte qu'on a en poche.
Ce que j'en conclus
Pour un séjour classique de deux semaines, cette vérification suffira souvent à conclure que la carte fait le travail. Pour un long voyage, de la montagne ou un budget sans marge, les 50 € d'une assurance dédiée achètent surtout la certitude de ne pas avoir à sortir sa carte bleue depuis un lit d'hôpital.
Pour aller plus loin
Questions fréquentes
- L'assurance voyage est-elle obligatoire pour la Chine ?
- Non, dans aucun cas. Ni pour l'entrée sans visa de 30 jours, ni pour un visa L touristique : l'attestation d'assurance ne figure pas parmi les pièces exigées par le centre de visas, et personne ne la réclame à la frontière. France Diplomatie la juge pourtant impérative, en rappelant que sans preuve de couverture le voyageur risque de ne pas avoir accès aux soins, y compris en cas d'urgence vitale. Elle ne conditionne pas votre entrée, elle conditionne votre prise en charge.
- Ma carte bancaire suffit-elle pour un voyage en Chine ?
- Pour un séjour court et sans activité à risque, souvent oui. Visa Premier et Mastercard Gold plafonnent les frais médicaux à 155 000 €, ce qui couvre l'immense majorité des situations. Les vraies limites sont ailleurs : durée de couverture (90 jours pour Mastercard Gold, 180 pour Visa Premier), obligation d'avoir payé le voyage avec la carte, franchise de 50 €, et surtout absence d'avance de frais.
- Combien coûtent les soins médicaux en Chine pour un étranger ?
- Une consultation en hôpital public revient à 15-300 ¥ (2-38 €), mais 800 à 1 500 ¥ (100-200 €) dans un hôpital international privé. Un passage aux urgences coûte 3 000 à 8 000 ¥ (400-1 100 €). Une appendicite opérée avec deux nuits en chambre privée peut atteindre 80 000 à 150 000 ¥, soit 10 000 à 20 000 €.
- Faut-il payer avant d'être soigné dans un hôpital chinois ?
- Oui, c'est la règle. Les hôpitaux exigent un dépôt à l'admission ou une attestation de prise en charge avant d'engager les soins. En urgence vitale, ils stabilisent le patient, puis réclament rapidement une garantie financière pour poursuivre. C'est le point qui rend la carte bancaire insuffisante : elle rembourse après, l'hôpital demande avant.
- Combien coûte un rapatriement sanitaire depuis la Chine ?
- Un vol médicalisé entre la Chine et la France dépasse souvent 50 000 €, et la facture peut aller au-delà de 100 000 $ selon l'état du patient et les moyens mobilisés. C'est le seul poste capable de ruiner un voyageur, et celui pour lequel une couverture aux frais réels compte davantage qu'un plafond élevé.
- Combien coûte une assurance voyage pour la Chine ?
- Comptez 22 à 28 € par semaine pour un adulte de trente ans sur une formule complète, avec tiers payant hospitalier, rapatriement aux frais réels et plafond autour de 300 000 €. Sur deux semaines, cela fait 45 à 55 €, à comparer au budget total du voyage.
- Peut-on acheter des médicaments en pharmacie en Chine sans parler chinois ?
- Oui. Les pharmacies sont nombreuses et les pharmaciens ont l'habitude des étrangers : ils sortent leur téléphone et passent par une application de traduction. Montrer la boîte du médicament habituel ou le nom de la molécule facilite les choses. Pour les traitements courants comme les antidouleurs, cela se règle en quelques minutes.
- Quand une assurance dédiée devient-elle vraiment nécessaire ?
- Au-delà de la durée couverte par votre carte, si vous partez plus de trois mois. Si vous pratiquez des activités à risque, randonnée en altitude, via ferrata ou sports de montagne. Si vous voyagez avec des personnes âgées ou en cas de pathologie préexistante. Et si l'idée d'avancer plusieurs milliers d'euros sur place vous est impossible.
- Les hôpitaux chinois sont-ils de bon niveau ?
- Les grands hôpitaux urbains sont modernes, bien équipés et réputés efficaces. Les établissements dotés d'un service international disposent de personnel anglophone et de procédures adaptées aux étrangers, moyennant des tarifs nettement plus élevés que le secteur public. La difficulté n'est donc pas la qualité des soins mais leur coût et le mode de paiement.
Recevoir mes prochains articles sur la Chine
Un message quand un nouveau guide paraît, et rien d'autre. Pas de pub, pas de « communauté », désabonnement en un clic.